

Горива
Глобалните открития на петрол се сринаха до най-ниските нива от десетилетието

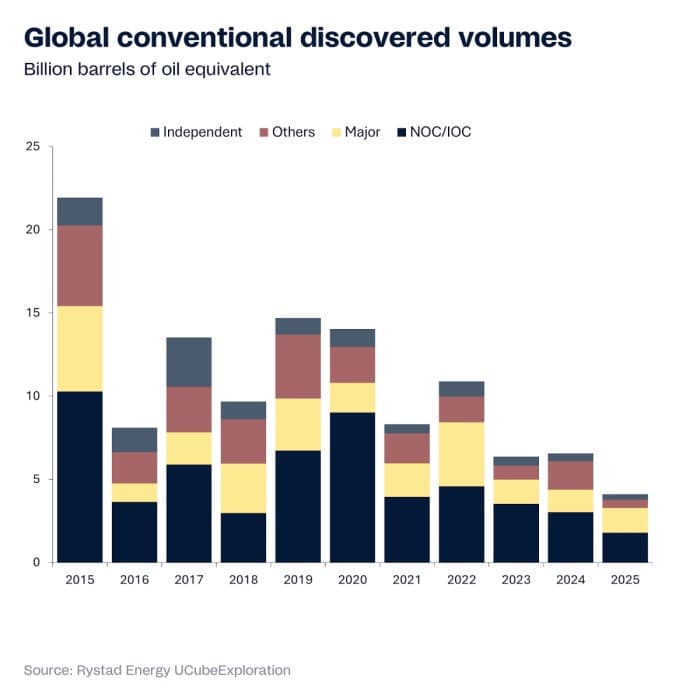
- Годишните открити обеми са спаднали от над 20 милиарда барела на еквивалентния петрол (bne) в началото на 2010-те години до едва 5,5 милиарда барела на еквивалентния петрол през 2024 г., въпреки появата на нови хоризонти.
Годишните конвенционални открити обеми някога са били средно над 20 милиарда барела нефтен еквивалент (бне) годишно в началото на 2010-те, но те са паднали до близо една трета от това, като анализ на Rystad Energy показва, че глобалните открития са средно малко над 8 милиарда бне годишно от 2020 г. насам, въпреки няколко забележителни гранични находки в Намибия, Суринам и Гвиана. Отчаяно е, че средната годишна стойност намалява допълнително до около 5,5 милиарда бне между 2023 г. и септември тази година. Свиването отразява стратегическа промяна, при която глобалната карта на проучванията на компаниите за проучване и добив (E&P) се определя по-малко от чистата площ и повече от стратегическата прецизност. Суперголемите компании и националните петролни компании (NOC) стесняват фокуса си върху шепа басейни с голямо въздействие – Оранжевия басейн на Намибия, дълбоководния басейн на Суринам и предсолевия басейн на Бразилия – и богати на инфраструктура проучвания в близките полета, като същевременно се отказват от маргинални, зрели и нисковъзвръщаеми региони. Тези облагодетелствани проучвателни кампании съчетават усъвършенствани набори от данни за подземни ресурси, нискобюджетни връзки в близост до полето, внедряване на цифрови технологии и използване на нисковъглеродни инфраструктури за балансиране на риска с възвръщаемостта.
Тази концентрация на открития в няколко държави или специфични горещи точки – Намибия, Гвиана, Бразилия и Суринам, наред с други – подчертава стесняващата се география на успеха на проучванията и апетита за поемане на риск от глобалните компании за проучване и добив. Граничните държави виждат това като възможност да привлекат чуждестранни инвестиции чрез благоприятни фискални условия, които да им помогнат да генерират приходи и да изградят енергийна сигурност, докато продължаващата оценка на недостатъчно проучените находища, като например ултрадълбоките води или неизползваните стратиграфски капани, предлага на страните с напреднали добивни способности за дългосрочен растеж и начин за спиране на спада в производството.
През последното десетилетие се наблюдава забележима промяна в това къде се крият тези възможности, подчертана от две трансформиращи събития, отварящи басейни по южноатлантическия бряг – и това сега е последвано от Оранжевия басейн край Намибия. Първото беше възходът на ерата до солта, инициирана от откриването от Petrobras на находището Тупи (сега Лула) в басейна Сантос край бреговете на Бразилия през 2006 г. Това откритие предефинира глобалните граници на проучването, като демонстрира способността на индустрията да изобразява и извлича въглеводороди под дебели слоеве сол, които някога са били считани за непроницаеми. Пробивът беше едновременно технологичен и геоложки: подобреното сеизмично изобразяване, насоченото сондиране и подводното инженерство отключиха тип добив, който е убягвал на изследователите в продължение на десетилетия. Втората определяща граница се появи в Гвиана и Суринам, където откритието на Liza от ExxonMobil през 2015 г. в блока Stabroek откри една от най-успешните нови петролни провинции на 21-ви век. Консорциумът, воден от ExxonMobil, е открил до момента приблизително 13 милиарда барела нефтен еквивалент на извличаеми ресурси край бреговете на Гвиана, разпределени в повече от 30 открития, с още 2 милиарда барела нефтен еквивалент от Суринам. Третата и най-скорошна граница сега се разгръща в Оранжевия басейн на Намибия, където откритията през последните три години от Shell, TotalEnergies и Galp Energia откриха това, което мнозина считат за най-обещаващата нова петролна провинция на това десетилетие, служейки като съставка, която би могла да ускори превръщането на южноафриканската страна в основен производител на дълбоководни находища.
Както международните големи петролни компании, така и националните петролни компании продължават да играят ключова роля в поддържането на глобалните проучвания и открити обеми. Въпреки десетилетния спад в конвенционалните открития, тези две групи колективно представляват повечето нови ресурси, открити в световен мащаб, което отразява техните уникални възможности и стратегически приоритети. Според оценките на Rystad Energy, групата от шест големи петролни компании – ExxonMobil, TotalEnergies, Shell, Eni, BP и Chevron – представлява около 22% от откритите обеми от 2015 г. насам. Тези организации остават основните двигатели на граничните проучвания, използвайки усъвършенствано подземно изобразяване, цифров анализ и капиталова сила, за да откриват нови петролни провинции, като същевременно задават нови стандарти за намаляване на времето между откриването и разработването. Междувременно националните петролни компании, които са силно фокусирани върху проучването на своите местни и регионални басейни, балансират националната енергийна сигурност с разширяването на портфолиото си. Компании като Petrobras, ADNOC и QatarEnergy са начело на усилията за проучване, не само за да заменят резервите, но и за да засилят ролята си на видни международни играчи в петролния и газовия сектор. Заедно големите компании и националните наземни компании доминират откритията с голямо въздействие в дълбоките води, които продължават да движат растежа на световното предлагане, докато независимите и по-малките играчи допринасят селективно. Следователно, рискът и потенциалната печалба играят ключова роля при идентифицирането на глобални горещи точки за проучване и очертаването на стратегически перспективи с голямо въздействие, докато мащабните проучвания зависят до голяма степен от организациите, притежаващи както задълбочени технически познания, така и дългосрочен инвестиционен апетит.
Под непрекъснато свиващата се крива на откриване на находища се крие драматичен спад в разходите за проучване (expex), които сега се колебаят между 50 и 60 милиарда долара годишно – в сравнение с пика от около 115 милиарда долара през 2013 г. Промяната в развитието на индустрията отразява както външен натиск – климатични политики, внимание от страна на инвеститорите и необходимостта от поддържане на възвръщаемостта – така и вътрешна дисциплина, породена от минали цикли на свръхинвестиране. Въпреки това, тъй като проектните тръбопроводи продължават да се свиват поради намаляване на проучвателната дейност и откритите обеми, проучването и новите открития остават от съществено значение за поддържане на световните доставки на петрол и газ в съответствие с дългосрочното търсене.
Източник: Rystad Energy


 Борсова цена (фючърси) е цена за доставка в бъдеще – например след месец или два. Тя отразява очакванията на пазара: какво мислят инвеститорите, че ще се случи. Спот цената е за доставка веднага – реални барели, които трябва да стигнат до рафинерията днес или утре.
 Най-важната разлика е, че борсата гледа напред, а спот пазарът показва настоящата реалност. На борсата петролът вече е „по-евтин“. В реалността той все още е „труден за намиране“.
 Докато физическият пазар не се нормализира, ефектът върху крайните цени ще бъде бавен и ограничен.


Peugeot представи най-красивото Peugeot 308 досега

Как конфликтът около Иран отвори нова възможност за Либия

Lancia с първа победа в рали от 34 години насам

Ограничиха до 100 км/ч скоростта по част от „Тракия“

За българина, автомобила му и високите цени на горивата

15-годишна вози двама 18-годишни на покрива на колата си. Те паднаха и се пребиха

Новият Juke EV на Nissan изглежда по-скоро като концепция, отколкото като реалност

Shell затваря 1000 бензиностанции, за да се съсредоточи върху внедряването на зареждане на EV

„Бързи и яростни“ X: Част 2 идва в кината на 4 април 2025 г

До два месеца започва строителството на скоростния път Ружинци – Монтана

Легендата за регистрационния номер 40RA (ВИДЕО)

Какво ще се случи, ако налеете вода в резервоара си за AdBlue?

Какво се случва, ако никога не зареждате Plug-In хибриден автомобил?

Цената на третото поколение Dacia Duster остава под 20 000 евро
-
 Горива2 години ago
Shell затваря 1000 бензиностанции, за да се съсредоточи върху внедряването на зареждане на EV
-
 Интересно3 години ago
„Бързи и яростни“ X: Част 2 идва в кината на 4 април 2025 г
-
 Пътища3 години ago
До два месеца започва строителството на скоростния път Ружинци – Монтана
-
 Интересно3 години ago
Легендата за регистрационния номер 40RA (ВИДЕО)
-
 Интересно3 години ago
Какво ще се случи, ако налеете вода в резервоара си за AdBlue?
-
 Автомобили2 години ago
Какво се случва, ако никога не зареждате Plug-In хибриден автомобил?
-
Автомобили3 години ago
Цената на третото поколение Dacia Duster остава под 20 000 евро
-
 Автомобили3 години ago
Силвър стар продават уникален Mercedes-Benz 300 SEL 6.3 (1969)